 Par JB
Depuis juillet 2024, trois vélos de la maison sont assurés chez Laka : notre vélo cargo familial, mon vélo de route et mon gravel. Trois pratiques très différentes, du trajet d’école aux sorties longue distance et un seul contrat. Deux ans plus tard, j’ai eu le temps de voir ce que vaut vraiment cette assurance vélo collaborative, y compris le jour où j’en ai eu besoin : une chute, une roue voilée, un dérailleur cassé, et une prise en charge à 100 %.
Voici mon avis sur Laka, basé sur mon contrat réel, mes factures et mon unique sinistre.
Mon avis sur Laka en bref
Ce que j’apprécie : l’absence totale de franchise, un sinistre réglé sans discussion, une couverture qui colle à une pratique sportive (événements, courses gravel, vol pendant une sortie), et la possibilité de regrouper plusieurs vélos du foyer avec une remise importante.
Ce qui peut coincer : une facture qui varie d’un mois à l’autre , et une option payante indispensable dès qu’on court à l’étranger plus de 48 heures.
Comment fonctionne l’assurance vélo Laka ?
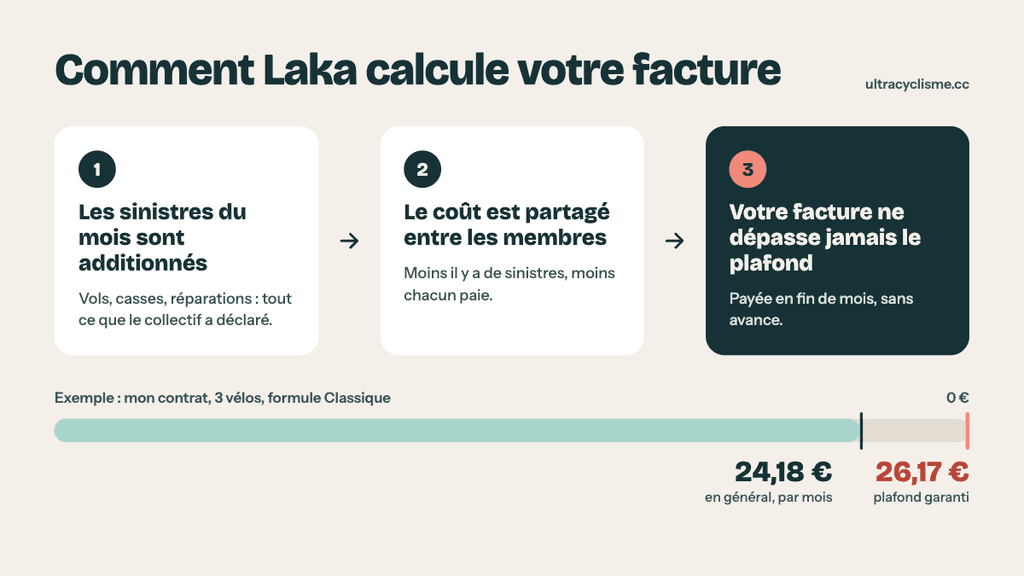
Laka ne fonctionne pas comme un assureur classique. Il n’y a pas de prime fixe payée d’avance : chaque mois, le coût des sinistres déclarés par l’ensemble des assurés est réparti entre les membres du collectif. Moins il y a de sinistres, moins la facture est élevée. En contrepartie, le montant n’est jamais connu au centime près avant la fin du mois.
Pour éviter les mauvaises surprises, le contrat affiche deux chiffres : un tarif « en général », qui correspond à ce que l’on paie habituellement, et un tarif plafonné, que la facture ne peut pas dépasser, même lors d’un mois chargé en sinistres.
Combien je paie pour 3 vélos
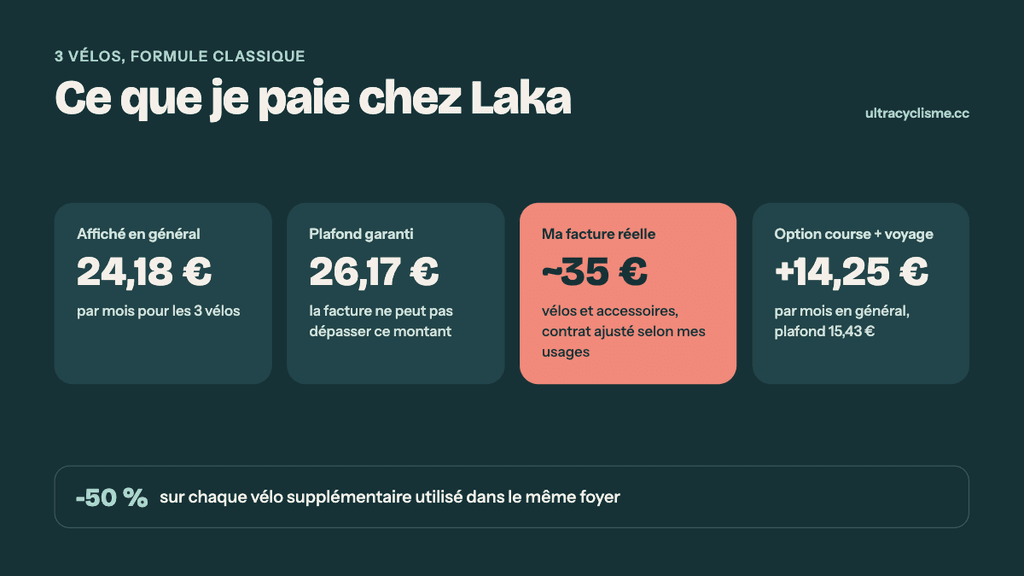
Sur mon contrat en formule Classique, les trois vélos (cargo, route, gravel) sont affichés à 24,18 € par mois en général, avec un plafond à 26,17 € par mois.
Ce montant tient compte de la remise multi-vélos : Laka applique 50 % de réduction sur les vélos supplémentaires utilisés par les membres d’un même foyer. C’est ce qui rend l’offre vraiment intéressante dès qu’on ajoute un second vélo.
En pratique, ma facture tourne plutôt autour de 35 € par mois. La différence vient des accessoires que j’assure en plus des vélos, et du fait que je module mon contrat selon mes usages : j’ajoute, retire ou suspends un vélo depuis l’espace personnel selon la saison et ce que je roule.
C’est l’un des vrais avantages d’un contrat sans engagement : on ne paie que pour ce qui roule vraiment.
Le tarif dépend de la valeur des vélos déclarés et du code postal. Le plus simple pour avoir un chiffre fiable reste de faire un devis en ligne, qui prend deux minutes.
Mon sinistre chez Laka : comment ça s’est passé
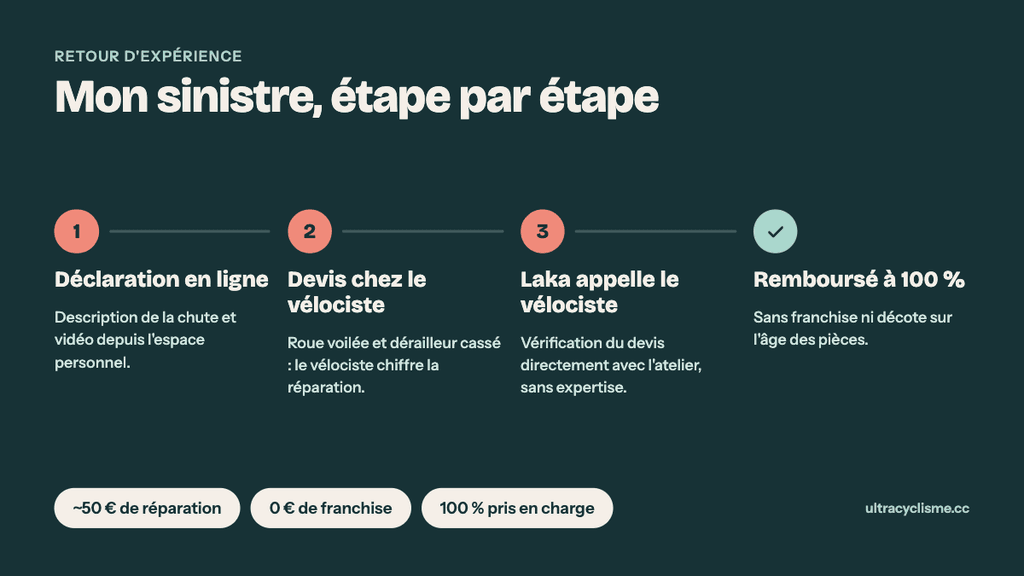
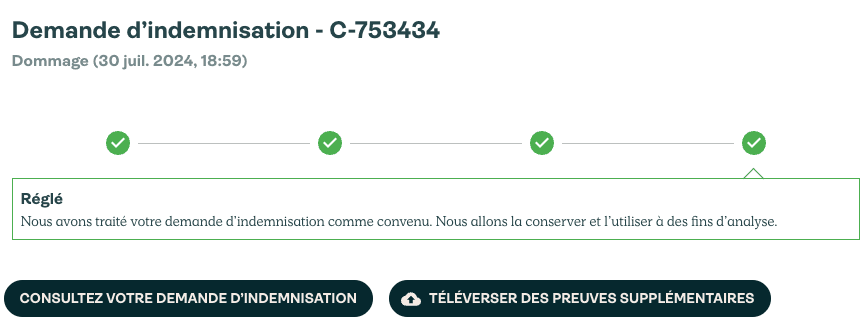
C’est le seul vrai test d’une assurance : ce qui se passe quand on en a besoin. En deux ans, j’ai déclaré un sinistre, après une chute à vélo. Bilan matériel : une roue voilée et un dérailleur cassé. Rien de dramatique : la réparation tournait autour d’une cinquantaine d’euros.
Le déroulé a été simple :
- Déclaration en ligne depuis l’espace personnel, avec la description de la chute, et une vidéo explicative.
- Dépôt du vélo chez mon vélociste, qui a établi un devis de réparation.
- Vérification par Laka : l’équipe a appelé directement le vélociste pour valider les détails du devis. Un échange entre gens qui parlent la même langue, sans expertise interminable.
- Prise en charge à 100 %, sans franchise ni décote.
Ce qui m’a marqué, c’est l’absence de friction. Pas de débat sur l’âge du dérailleur, pas de pourcentage retenu, pas de pièce justificative réclamée trois fois.
Chez beaucoup d’assureurs, la vétusté et la franchise auraient amputé une bonne partie du remboursement. Ici, le montant du devis a été couvert intégralement. Et c’est justement sur ce genre de petit sinistre que l’absence de franchise fait toute la différence : avec une franchise, même modeste, je n’aurais presque rien touché.
Ce que couvre la formule Classique de Laka
Laka propose deux formules, Essentielle et Classique. J’ai choisi la Classique, qui ajoute les dommages accidentels au vol : c’est elle qui m’a couvert après ma chute. Voici ce que dit mon contrat, sans reformulation marketing.
| Situation | Formule Classique |
|---|---|
| Vol à domicile (antivol agréé) | Couvert |
| Vol hors domicile (antivol Sold Secure Silver ou supérieur) | Couvert |
| Vol à l’arraché pendant une sortie | Couvert |
| Dommages après chute, accident ou incident | Couvert, sans franchise |
| Cyclosportives, BRM, courses sans licence | Couvert |
| Dommages causés par un tiers (transporteur, déménageur) | Couvert |
| Frais de retour après un incident | Jusqu’à 200 € |
| Location de vélo pendant le règlement du sinistre | Jusqu’à 200 € |
| Déplacement terrestre dans l’UE | Couvert jusqu’à 48 h hors de France |
| Courses nécessitant une licence | Option payante |
| Voyage hors de France au-delà de 48 h, en avion ou en bateau | Option payante |
| Courses professionnelles | Non couvert |
| Vélo laissé sans surveillance ou à l’abandon | Non couvert |
La formule Essentielle, moins chère, se concentre sur le vol. Pour un vélo de route ou un gravel qui roule beaucoup, la casse après une chute reste de loin le risque le plus fréquent : la Classique me paraît la seule formule cohérente pour une pratique sportive.
Laka et l’ultra-distance : ce qu’il faut vérifier avant de partir
C’est là que la lecture du contrat devient vraiment utile. Un brevet de 600 km ou une course en autonomie à l’étranger ne ressemblent pas à une sortie du dimanche, et quelques clauses prennent alors une autre dimension.
BRM et Paris-Brest-Paris : couverts dans la formule de base
Les brevets randonneurs ne demandent pas de licence de course : ils entrent dans la catégorie des événements couverts par défaut, au même titre que les cyclosportives. Un 200, un 400 ou un 1000 km en France ne nécessitent donc aucune option. Si vous préparez votre série qualificative, notre calendrier des BRM 2027 et notre guide de préparation à Paris-Brest-Paris vous aideront à caler la saison.
Course à l’étranger : attention à la règle des 48 heures
Laka cite lui-même des épreuves comme la Transcontinental Race parmi les événements couverts, car elles ne demandent pas de licence. Mais le contrat de base ne couvre les déplacements hors de France que par voie terrestre, dans l’UE, et pendant 48 heures maximum. Une course qui dure plusieurs jours à l’étranger, ou qui impose de prendre l’avion avec son vélo, sort de ce cadre.
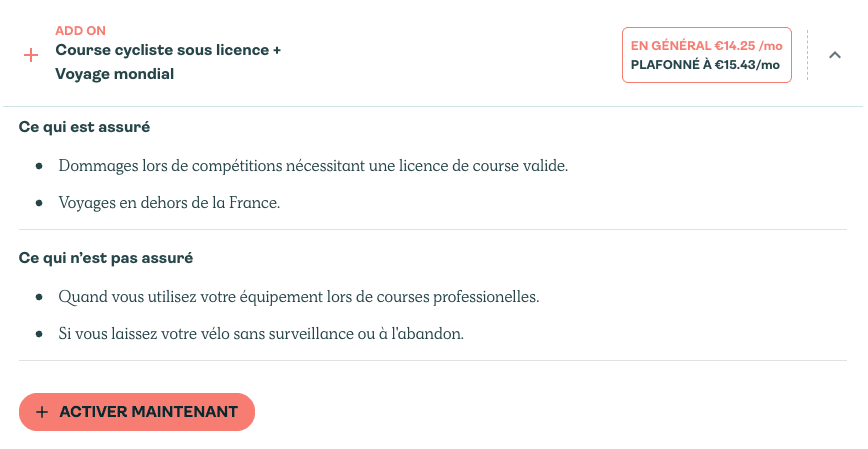
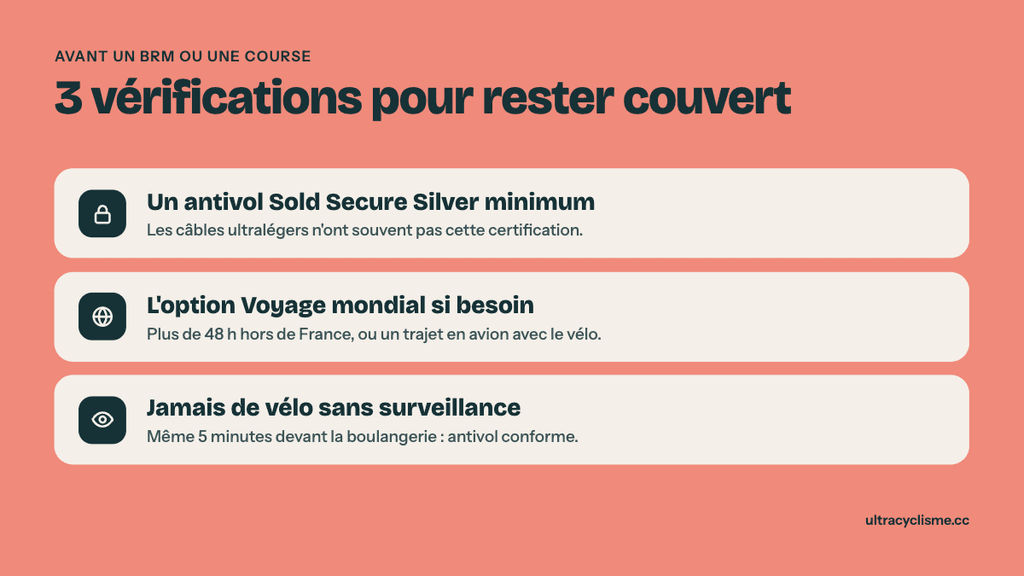
Il faut alors activer l’option « Course cycliste sous licence + Voyage mondial » depuis l’espace personnel. Elle étend la couverture au monde entier, jusqu’à 120 jours consécutifs, et ajoute les courses avec licence. Sur mon contrat avec trois vélos, elle est affichée à 14,25 € par mois en général, plafonnée à 15,43 €. Pour un BikingMan hors d’Europe ou une épreuve des Race Across Series qui passe une frontière, c’est le premier réflexe à avoir au moment de l’inscription.
Le vol et l’antivol ultraléger
Pour être couvert contre le vol hors de chez soi, le vélo doit être attaché avec un antivol certifié Sold Secure Silver ou supérieur. C’est cohérent pour un vélotaf ou un vélo cargo garé en ville. En ultra, c’est plus délicat : les antivols que l’on emporte pour gagner du poids (câbles fins, cadenas à combinaison, antivols textiles) n’atteignent pas toujours ce niveau de certification.
Avant de partir, vérifiez donc la certification de votre antivol. Notre comparatif des antivols pour le bikepacking et l’ultracyclisme vous aidera à trouver le bon compromis entre poids et sécurité.
La clause « sans surveillance »
Le contrat exclut le vélo laissé sans surveillance ou à l’abandon. En ultra, on laisse forcément son vélo quelques minutes devant une boulangerie ou à côté de soi pendant une micro-sieste. Mon conseil : ne jamais le laisser sans antivol conforme, même pour un arrêt rapide, et en cas de doute sur une situation précise, poser la question au service client avant l’épreuve plutôt qu’après un sinistre.
Code parrainage Laka : 30 jours offerts
Laka fonctionne avec un système de parrainage : en souscrivant via un lien d’un assuré existant, vous recevez 30 jours de couverture gratuite, appliqués sur vos premières factures. Il suffit de passer par le lien ci-dessous, le crédit est ajouté automatiquement au moment du devis, sans code à saisir.
Les limites de Laka
Un avis honnête ne s’arrête pas aux points forts. Voici ce qui mérite d’être connu avant de souscrire.
- Une facture variable. Le plafond protège des mauvaises surprises, mais si vous voulez un budget fixe au centime près, le modèle collaboratif peut agacer.
- Un antivol exigeant pour le vol hors domicile, qui ne colle pas toujours au matériel léger emporté en course.
- Un contact surtout écrit. Le service client répond par email et par chat, en semaine de 9 h à 18 h. Pas de hotline téléphonique, ce qui peut frustrer en cas d’urgence.
- Une option supplémentaire dès qu’on court à l’étranger plus de 48 heures, qui alourdit la facture pendant la période concernée.
Laka, pour qui ?
Laka a du sens si vous :
- roulez régulièrement sur un vélo de route, un gravel ou un vélo électrique de valeur,
- participez à des BRM, des cyclosportives ou des courses gravel sans licence,
- avez plusieurs vélos dans le foyer, pour profiter de la remise multi-vélos,
- voulez éviter franchise et vétusté sur un matériel qui garde sa valeur d’usage des années.
Une autre solution sera peut-être plus adaptée si vous :
- roulez sur un vélo d’entrée de gamme, que votre assurance habitation couvre peut-être déjà,
- voulez une mensualité strictement fixe,
Mon verdict après 2 ans chez Laka
Je reste chez Laka, et je le recommande sans hésiter aux cyclistes qui roulent beaucoup et possèdent plusieurs vélos.
Ce qui fait la différence n’est pas le modèle collaboratif en lui-même, mais ce qu’il permet : pas de franchise, pas de vétusté, et un sinistre traité avec un interlocuteur qui comprend ce qu’est un dérailleur.
Pour un foyer avec plusieurs vélos, le rapport couverture/prix devient franchement bon.
FAQ : avis et questions sur l’assurance vélo Laka
Laka est-elle une vraie assurance ou une arnaque ?
Laka est une vraie assurance, supervisée par l’autorité néerlandaise des marchés financiers et disponible en France pour tous les cyclistes depuis 2024. Mon sinistre a été indemnisé à 100 %. Les retours négatifs que l’on croise sur les forums concernent surtout des délais de réponse ou des hausses de tarif, pas des refus injustifiés.
Existe-t-il un code promo Laka ?
Laka fonctionne avant tout par parrainage : en passant par notre lien de parrainage, vous obtenez 30 jours de couverture gratuite, appliqués automatiquement.
Laka couvre-t-il les BRM et Paris-Brest-Paris ?
Oui. Les brevets randonneurs ne demandant pas de licence de course, ils sont couverts par la formule de base, au même titre que les cyclosportives. Pour une épreuve hors de France de plus de 48 heures, l’option voyage mondial devient nécessaire.
Quel antivol faut-il pour être assuré contre le vol ?
Hors du domicile, mon contrat exige un antivol certifié Sold Secure Silver ou supérieur. Vérifiez la certification de votre antivol, surtout si vous utilisez un modèle léger pour la course.
Peut-on résilier ou suspendre son assurance Laka ?
Oui, à tout moment, directement depuis l’espace personnel. La suspension est pratique si un vélo reste au garage plusieurs mois, pendant une blessure par exemple.
Laka assure-t-il les vélos cargo et les vélos électriques ?
Oui. Notre vélo cargo familial est assuré sur le même contrat que mes vélos de route et gravel. Laka assure aussi les vélos électriques, batterie comprise, sans vétusté appliquée.